Finanční trhy v roce 2026: drahá ropa, inflace a tlak na státní dluhopisy. Komentář k aktuálnímu vývoji světových finančních trhů
Hlavní body
Na začátku roku 2026 inflace klesala a trhy čekaly snižování úrokových sazeb.
Uzavření Hormuzského průlivu poslalo ceny ropy a plynu na několikaletá maxima a centrální banky sazby místo snižování zvýšily.
Vyšší sazby prodražují státní dluh. Dluhopisové fondy letos drží jen nízký kladný výnos, podobně jako v roce 2022.
Výhled: pomalejší růst HDP, vyšší inflace a vyšší sazby po delší dobu, tedy riziko stagflace. Pro dluhopisy je prostředí zatím nepříznivé.
Situace na začátku roku 2026:
Klesající inflace: Růst cen postupně a pomalu zpomaloval.
Očekávané snižování sazeb: Tento pokles vyvolal očekávání, že hlavní centrální banky – v čele s americkým FEDem – začnou snižovat úrokové sazby.
Podpora ekonomiky: Levnější peníze by uvolnily měnové podmínky, což obvykle povzbuzuje firmy i spotřebitele k větší aktivitě.
Příznivý výhled: Díky tomu se očekávalo stabilní nebo mírně rychlejší tempo růstu HDP, udržení nízké nezaměstnanosti a návrat inflace k cílovým hodnotám centrálních bank.
K zásadní změně došlo uzavřením Hormuzského průlivu
Významné omezení mezinárodního obchodu s energiemi, hnojivy a hotovými petrochemickými výrobky, například dieselem, vyvolalo cenový skok (prudce vzrostla cena ropy i ceny pohonných hmot). Nejde jen o dražší suroviny a zboží. Výrobky navíc na trhu fyzicky chybí.
Centrální banky se změnami měnové politiky vyčkávaly. Doufaly, že válečné operace ustanou a námořní trasa bude opět volná. V říjnu 2026 je však situace podstatně horší. Ceny ropy a plynu jsou na několikaletých maximech. A to v okamžiku, kdy na severní polokouli jsme na začátku zimní topné sezóny.
Trh začal zpřísňovat finanční podmínky už v jarních měsících. Tržní úrokové sazby postupně vzrůstaly a nakonec se přidaly i ty oficiální ze strany centrálních bank. Pozitivní zatím je, že ekonomická aktivita měřená hrubým domácím produktem překvapuje svou odolností a pokračuje v růstu.
Objevují se také úvahy o nové situaci způsobené umělou inteligencí (Artificial Intelligence, AI). Pokud by produktivita díky AI prudce vzrostla, ekonomika by vyšší úrokové sazby vyžadovala přirozeně, aby se udržela stabilní inflace.
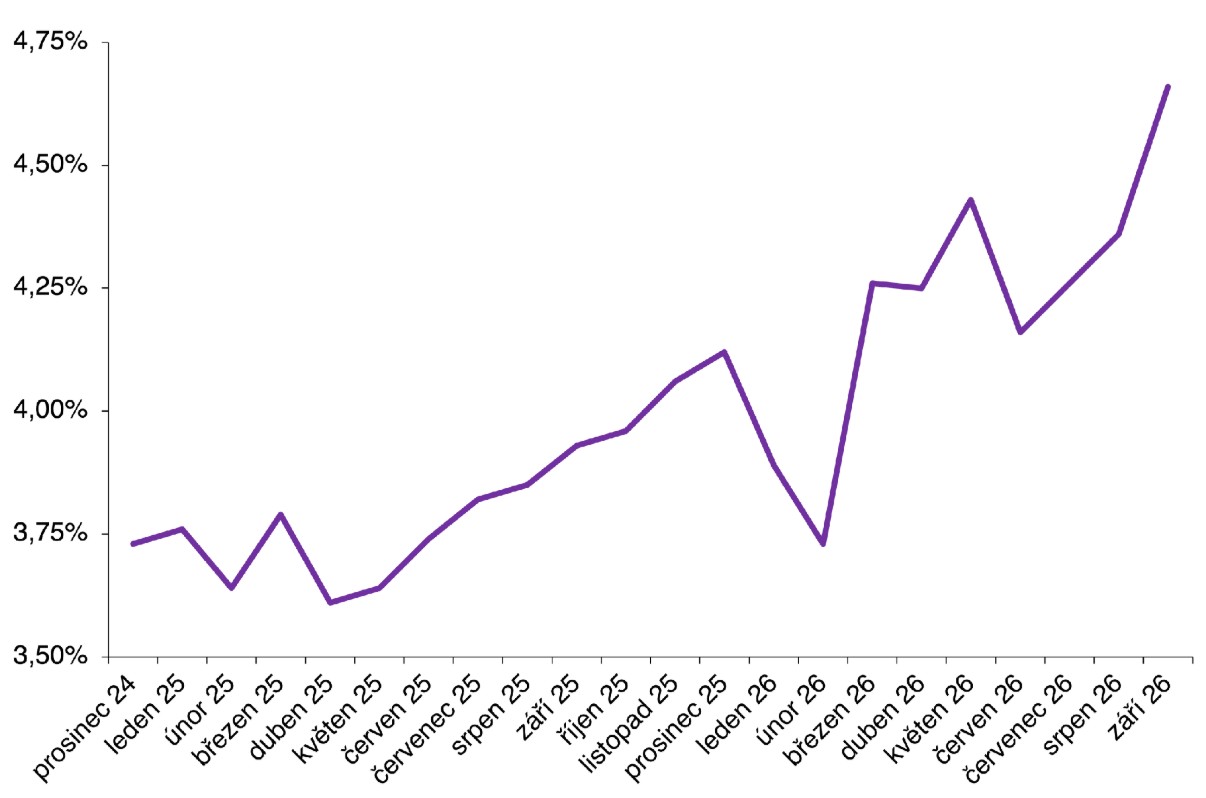
Graf: Výnos 5letých státních dluhopisů České republiky, měsíční průměr, CZK. Zdroj: ČNB.
Státní dluh a dluhopisové trhy pod tlakem
Dnes je těžké vyhodnotit, zda jsme skutečně v tranzitní době vlivem AI nebo pouze hasíme problém s drahými energiemi. Jisté je, že vyšší úrokové sazby způsobují silný růst úrokových nákladů všem dlužníkům. A nejvýznamnějšími dlužníky jsou národní státy. Finanční trhy tak dávají najevo, že ztrácí důvěru ve schopnosti států a vlád hradit své závazky v budoucnosti. Tento tlak cítí i investoři na dluhopisových trzích. Většina dluhopisových fondů v dosavadním průběhu letošního roku jen s vypětím všech sil zůstává s nízkým, kladným výnosem. Jde o obdobnou situaci jako v roce 2022.
Jaké možnosti mají vlády?
Při podstatném nárůstu úrokových nákladů, spojených se státním dluhem, mají vlády několik možností:
Škrty na výdajové straně rozpočtu: Omezení výdajů a sociálních programů.
Vyšší daně: Zvýšení příjmů státu na úkor občanů a firem.
Tisk peněz: Vlády mohou donutit nezávislé centrální banky k nákupu státních dluhopisů. Tím by pomáhaly udržet nízký výnos státních dluhopisů a přijatelné úrokové náklady. Ale za cenu uvolnění měnových podmínek a dalšího růstu inflace.
Jakákoliv z těchto možností znamená nežádoucí omezení ekonomické aktivity, snížení tempa růstu HDP, případně zvýšení inflace. Co opravdu nechcete, je nízký výnos na státních dluhopisech a vysoká inflace.
Výhled: hrozí stagflace?
Ideálním řešením současné situace by samozřejmě bylo odstranění překážek a opětovné otevření mezinárodního obchodu s energiemi. Trh by postupně zařídil jak funkční dodávky, tak pokles ceny na rovnovážnou úroveň. V současné době však dosažení tohoto cíle není příliš pravděpodobné.
Očekáváme proto spíše snížení tempa růstu HDP, zvýšení inflace a udržení vyšších úrokových sazeb po delší dobu. Kombinaci slabšího růstu a vyšší inflace ekonomové označují jako stagflaci.
To jsou podmínky pro investice do nových technologií, které zvyšují efektivitu, produktivitu práce, snižují energetickou náročnost. Které zvyšují pružnost a odolnost ekonomiky, nezávislost na dodávkách energií z nestabilních zemí. Nebo které zkracují dodavatelský řetězec a tím ho dělají bezpečnějším.
Současně se jedná o dost silný protivítr pro investice do dluhopisů. Jejich doba teprve přijde, až dostatečně vzrostou úrokové sazby, které postupně začnou tlumit ekonomiku a vlády začnou vážně škrtat ve výdajích státních rozpočtů.
Jak postupovat v takto nejistém prostředí, rozebíráme také v článku Jak investovat v době nejistoty a obchodních válek.
Autor: Antonín Kunz, zakladatel iFund.cz, předseda rady jednatelů Kunz a partneři s.r.o. Investicemi se zabývá profesionálně od 1998, dříve jako student Ekonomicko-správní fakulty Masarykovy univerzity. Specializuje se na investiční poradenství, podílové fondy a fondy kvalifikovaných investorů. Před založením Kunz a partneři s.r.o. pracoval v UniCredit Private Banking, ČSOB Private Banking, Patria a v České spořitelně.
Časté otázky
Jak fungují dluhopisy?
Dluhopis je cenný papír, jehož prostřednictvím investor půjčuje peníze státu, firmě nebo jiné instituci. Emitent se zavazuje splatit dlužnou částku za stanovených podmínek a zpravidla vyplácet úrok, označovaný jako kupón.
Cena již vydaného dluhopisu se mění s úrokovými sazbami. Když sazby rostou, nové dluhopisy nabízejí vyšší kupón a starší dluhopisy s nižším kupónem proto zlevňují. Proto rostoucí sazby tlačí dolů výnosy dluhopisových fondů.
Co způsobuje inflaci a jak dopadá na úspory?
Inflace, tedy růst cenové hladiny, může vzniknout, když poptávka převyšuje to, co ekonomika dokáže vyrobit, nebo když rostou náklady firem (typicky při zdražení energií, surovin či narušení dodavatelských řetězců). Právě takový nákladový šok způsobilo uzavření Hormuzského průlivu. Inflace snižuje kupní sílu peněz. Pokud například roční inflace dosáhne 5 %, výrobky a služby, které dnes stojí 1 000 Kč, budou za rok stát přibližně 1 050 Kč. Jestliže nominální výnos investice nedosáhne míry inflace, reálná hodnota investovaných prostředků klesá.
Co je stagflace?
Stagflace je ekonomická situace, při které se současně vyskytuje vysoká inflace a stagnace nebo pokles hospodářského růstu. Často ji doprovází také rostoucí nezaměstnanost. Může vzniknout například v důsledku prudkého zdražení energií nebo narušení dodavatelských řetězců. Pro centrální banky představuje stagflace komplikaci. Zvyšování úrokových sazeb pomáhá tlumit inflaci, ale zároveň může dále oslabovat ekonomiku. Snižování sazeb naopak podporuje hospodářskou aktivitu, současně však může přispívat k růstu cen.
Kam investovat v době krize?
Investování v době ekonomické krize závisí především na investičním horizontu, ochotě podstupovat riziko a charakteru samotné krize. Při vysoké inflaci a rostoucích úrokových sazbách mohou být pod tlakem zejména dlouhodobé dluhopisy s pevnou úrokovou sazbou. Příležitosti se naopak mohou objevovat u společností, které dokážou zvyšovat produktivitu, snižovat energetickou náročnost nebo pružně reagovat na změny ekonomických podmínek. Důležitá je diverzifikace, tedy rozložení investic mezi různá aktiva. Prostřednictvím podílových fondů lze investovat do širšího portfolia, a omezit tak závislost na vývoji jediné společnosti nebo odvětví.
Zveřejněno 21.10.2026
Upozorňujeme Vás, že popisovaný fond se může nacházet mimo váš cílový trh. Před případným investováním do fondu je třeba vyplnit investiční dotazník, seznámit se s výsledkem vyhodnocení investičního dotazníku, včetně stanovení vašeho cílového trhu. Investujte vždy jen do fondů odpovídajících vašemu investičnímu profilu, rizikům, kterým dostatečně rozumíte, a u kterých jste si vědomi souvisejících nákladů (poplatky, provize, daně).
S investicí do investičních nástrojů je vždy spojeno riziko kolísání hodnoty, výkonnost investičního nástroje dosažená v minulosti není spolehlivým ukazatelem budoucích výnosů a návratnost původně investovaných prostředků není zaručena. Podrobněji informace o rizicích a nákladech souvisejících sinvesticí jsou popsány v předsmluvní dokumentaci, kterou investor obdrží od v dostatečném předstihu před realizací investice.